
 15:25 / 09.10.2026
 688


"Прогресивна България" предлага промени в Закона за потребителския кредит, с които да се ограничат допълнителните такси по бързите кредити, да се затегне контролът върху кредиторите и да се осигури по-добра защита на потребителите. Предложенията са внесени между първо и второ четене на законопроекта, който вече беше приет на първо четене от Народното събрание, предаде репортер на ФОКУС.
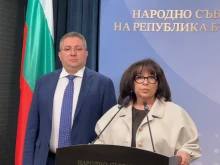
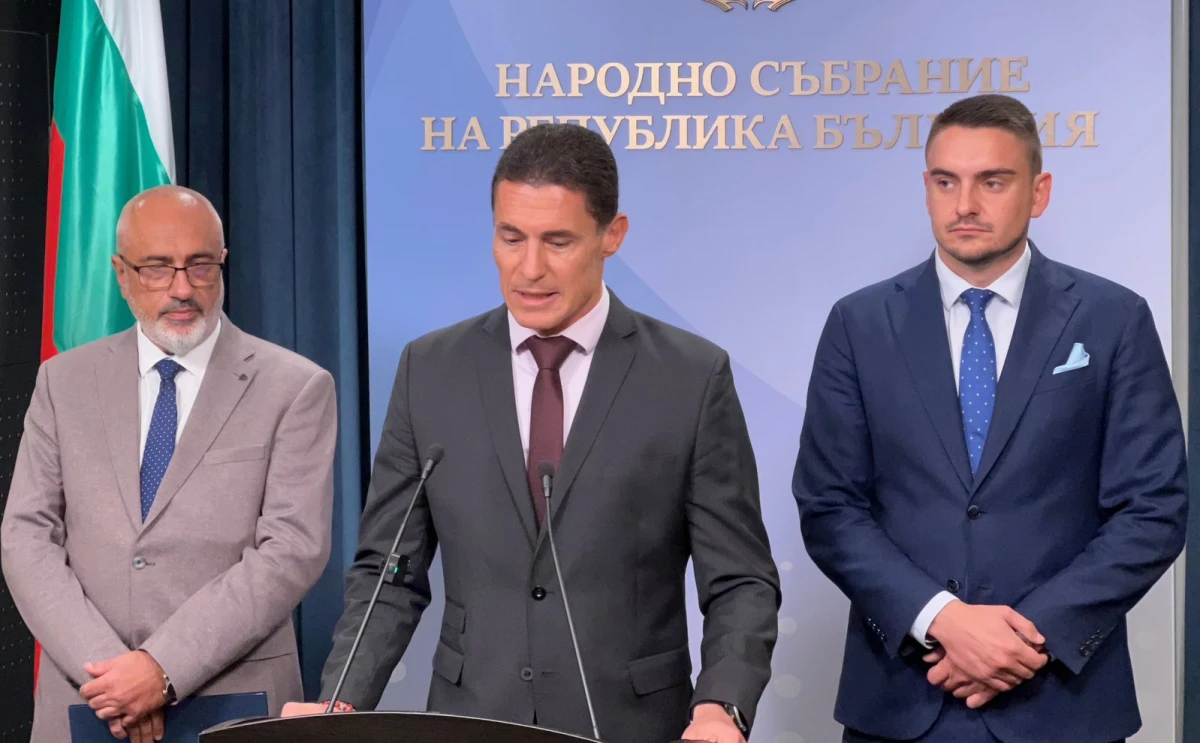
Те бяха представени на брифинг в парламента от депутатите Костадин Проданов, Стефан Белчев и Здравко Марков.
Нов модел за оскъпяването на малките кредити
Едно от основните предложения е свързано с промяна в начина, по който се формира оскъпяването на малките кредити. В първоначалния законопроект се предвиждат различни тавани на общите разходи според срока на заема - 20% за кредити до един месец, 30% за тези със срок между един и три месеца и 100% за заеми с по-дълъг срок. От "Прогресивна България“ предлагат за кредити до две минимални работни заплати общите разходи през първия месец да не надвишават 20% от отпуснатата сума. След това таванът да нараства постепенно, докато достигне действащото ограничение от пет пъти размера на законната лихва.
От партията уточниха, че не предлагат премахване на съществуващия таван, а промяна в механизма за формиране на оскъпяването през различните периоди на кредита.
Така например при заем от 1000 евро разходите през първия месец не трябва да надвишават 200 евро. В тях ще се включват не само лихвите, но и таксите за гарант, обработка на документи, експресно одобрение и всички останали допълнителни плащания.
Целта е да се ограничат възможностите за заобикаляне на законовите ограничения чрез начисляване на различни такси. Предвиждат се и мерки срещу изкуственото разделяне на един кредит на няколко по-малки заема, както и срещу практиките за многократно удължаване на срока му.
По-строга проверка на кредитоспособността
Депутатите предлагат да се въведе реална оценка на кредитоспособността на всеки кандидат за заем. Макар такава проверка да е предвидена и в действащите правила, според вносителите на предложенията често тя се извършва формално, без да има достатъчно сериозни последици за кредитора.
Затова от "Прогресивна България“ искат договорът да бъде обявяван за нищожен, ако оценка на кредитоспособността не е направена или е извършена само формално. В такъв случай потребителят ще трябва да върне единствено получената главница, без да дължи лихви и неустойки.
Предлага се и съдилищата да изпращат на Комисията за защита на потребителите (КЗП) влезлите в сила решения, с които са установени нищожни договори или клаузи, неравноправни условия или нелоялни практики. Комисията трябва да създаде публичен регистър на неравноправните клаузи, който да се използва при последващи проверки. При системни нарушения, определени като три или повече нарушения, КЗП ще уведомява Българската народна банка (БНБ) и ще иска заличаване на съответното дружество от регистъра на финансовите институции. БНБ ще трябва да отговори в определен срок какви действия са предприети.
Ограничения при предсрочната изискуемост
Предложенията предвиждат и изрично уреждане на условията, при които един кредит може да стане предсрочно изискуем. Според депутатите в момента тези условия често са заложени в общите условия на дружествата и позволяват кредитът да бъде обявен за предсрочно изискуем дори при кратко забавяне на плащането.
От "Прогресивна България“ предлагат това да може да се случва само след просрочване на две месечни вноски и изпращане на 30-дневно предизвестие до длъжника.
Предвижда се също изрично да се възстанови ограничението, според което лихвата за забава не може да надвишава законната лихва за просрочени задължения.
По-строги правила за дружествата за бързи кредити
Сред предложенията е забрана за франчайз модела при дружествата за бързи кредити. Според вносителите това ще ограничи дейността на неформални оператори, които предоставят или посредничат при отпускането на заеми извън ефективен контрол.
Предлага се и хора, осъждани за умишлени престъпления от общ характер, да нямат право да заемат длъжности в дружества, свързани с отпускането, обработването или събирането на задължения по такива кредити.
Депутатите искат минималният капитал на небанковите финансови институции да бъде увеличен от 500 000 евро на 2 млн. евро. Друга мярка предвижда забрана за използването на запис на заповед при кредити до 5000 евро. Предлага се и събирачите на задължения да нямат право да притесняват длъжниците между 20:00 и 08:00 часа.
За кредитите до 200 евро се предлага облекчен режим с по-опростен информационен формуляр и автоматична проверка на кредитоспособността чрез Централния кредитен регистър.
Мерки за защита на хората, уязвими към хазарта
"Прогресивна България“ предлага и мерки за ограничаване на отпускането на бързи кредити, свързани с хазартна зависимост и загуби от хазарт.
Предвижда се да се ограничи отпускането на такива заеми през нощните часове, както и да не може да се предоставя нов кредит в рамките на 24 часа след загуба на средства от хазарт.
Дружествата ще получат достъп до регистъра на хазартноуязвимите лица към Националната агенция за приходите (НАП). Вписването в него обаче няма автоматично да бъде основание за отказ на кредит. То ще трябва да се отчита като допълнителен рисков фактор при оценката на кредитоспособността на кандидата.
Предлага се и създаването на регистър за доброволен отказ от кредитиране, в който гражданите ще могат сами да заявят, че не желаят да им бъдат отпускани заеми. Кредиторите ще трябва да проверяват регистъра, а предоставянето на кредит в нарушение на заявения отказ ще води до недействителност на договора и възможни санкции за дружеството.
Достъпът до лични данни през REGIX
От "Прогресивна България“ се противопоставят на предоставянето на небанковите кредитори на директен достъп до чувствителни лични данни чрез системата REGIX. Според депутатите банките имат такъв достъп, тъй като са лицензирани и подлежат на пруденциален надзор от БНБ, докато небанковите финансови институции работят при регистрационен режим.
Като алтернатива се предлага гражданите да могат безплатно да получават от НАП удостоверение за доходите, трудовата си заетост и осигурителния си статус чрез персонален идентификационен код (ПИК), квалифициран електронен подпис или на място в офис на приходната агенция. Информацията ще бъде изпращана директно до избраната от гражданина финансова институция.
Целта е кредиторът да получава необходимите данни за оценка на кредитоспособността, без да има пряк достъп до допълнителна чувствителна информация, включително данни за семейни връзки.
От "Прогресивна България“ посочиха, че през последните две седмици са провели разговори с представители на сектора и потребителски организации. Според депутатите темата е сложна, а над един милион български граждани използват подобни кредитни инструменти.