
 11:32 / 28.10.2026
 364


Хората вече могат да изберат в какъв подфонд да бъдат включените парите им за втора пенсия. От 1 януари 2027 г. стартира системата на мултифондовете. С въпроси пенсионните фондове успяват ли да осигурят доходност по-висока от инфлацията, получаването на две пенсии - държавна и от частен фонд, по-добър вариант ли е за осигурените, какво ще променят мултифондовете, има ли полза за хората от съществуването на частните пенсионни фондове?
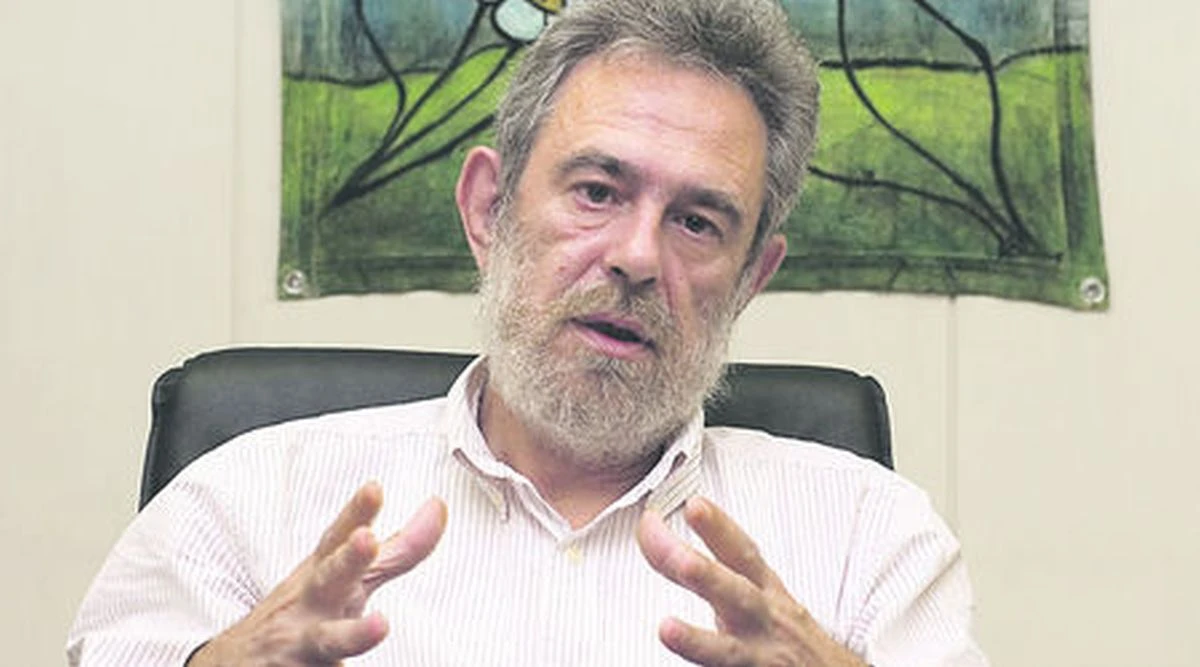
Коментар по темата прави икономистът Любомир Христов пред "Труд".
"Целта на пенсионните фондове никога не е била да допълват държавната пенсия, а те и не могат. Това е заблуда. Плащанията, защото не всяко плащане от пенсионен фонд е пенсия, от пенсионни фондове намаляват пенсиите на ималите неблагоразумието да внасят пари в тях. Осигуряването в пенсионни фондове не е и никога не е било допълнително. То е заченато като частична приватизация за държавното осигуряване. Вноската в пенсионен фонд се изважда от задължителната осигурителна вноска в държавното обществено осигуряване и е така от 2002 г. насам. Съответно държавната пенсия се намалява. Пенсията от универсалните пенсионни фондове трябва да замести това намаление, но пенсионните фондове и това не могат. Защо очаквате фондовете да увеличат получавания от пенсионерите доход без допълнителни вноски?", каза той.
Адекватността на държавните пенсии, изплатени през 2025 г. у нас, е 46% в сравниние с 60% средно за страните-членки на Европейския съюз, уточни икономистът.
"Това означава, че държавната пенсия е замествала под половината от предпенсионните доходи от активна трудова дейност. 46% адекватност е по-ниска и от тази през 1989 г., когато адекватността на пенсия от 55% е била записана в Закона за пенсиите от 1957 г. Излиза, че пенсионерите в Народна Република България са били много по-средноеврейци от гражданите на Република България днес", допълни Христов.
"Пенсионерите се интересуват от потребление на стоки и услуги. Затова е уместен въпросът ви за покупателната способност на пенсионните спестявания. Питате за реалната, а не за номиналната доходност, получавана от осигурените в пенсионни фондове. Тя не е известна нито на регулатора, нито на самите осигурени. Може би КФН се срамува да я публикува. Защото е отрицателна. За целия период на съществуване на универсалните пенсионни фондове, от 2002 г. до края на 2025 г. средногодишната реална доходност, получена по партидите на всички осигурени, е в размер на минус 1.8%. Тоест, покупателната способност на вноските в УПФ се топи с всяка изминала година. Няма как при това положение да очаквате допълнителни пенсии от УПФ. Последните три години, от 2022 г. до 2025 г., бяха изключително благоприятни за инвеститорите на финансовите пазари. За тези три години осигурените в УПФ получат положителна реална доходност от 2.3% годишно. Тази положителна доходност просто намалява загубите от предходни периоди. Така за последните седем години завършващи на 31 декември 2025 г., реалната доходност е минус 4.4% годишно, а за последните десет години - минус 2.4%. Отрицателната реална доходност по партиди в УПФ превръща "осигурените“ в ощетени", каза още той.
Защо доходността на пенсионните фондове не покрива инфлацията?
"Основната причина се неоправдано високите такси, записани в Кодекса за социално осигуряване и събирани от пенсионните дружества. По принцип финансовите пазари не се съобразяват с инфлацията в отделни страни и отрицателна реална доходност за определени по-дълги или по-кратки периоди е нормална. Специфичната причина у нас за задълбочаване на отрицателната доходност, дори когато пазарите носят положителна такава, е в непрофесионалното и неуспешното управление на портфейлите и неоправдано високите такси. Пенсионните дружества претендират, че управляват средствата на осигурените активно с цел да донесат доходност, по-висока от пазарната. Тази претенция е без основание, фалшива. По същество парите на осигурените в УПФ се управляват пасивно като следват плътно представянето на пределно прост портфейл-еталон, състоящ се от 35% акции на големи европейски компании и 65% 10-годишни европейски държавни облигации. Всеки индивидуален инвеститор може да получи тази пазарна доходност срещу 0.07% инвестиционна такса, а на пенсионните дружества плаща комбинирана такса в размер на 1.3% годишно или 18 пъти повече! Говори се за 140% търговски надценки на храни. Какво ще кажете за 1800% надценка на инвестиционни такси, платени на пенсионните дружества?", смята икономистът.
Ще имат ли полза от получаването на втора пенсия
"Две пенсии са и ще останат по-малко от една и при непрекъснато осигуряване в течение на 40 години. И днес и след 16 години, когато ще се пенсионират първите мъже, имали възможност да се осигуряват през цялата си кариера в УПФ, пенсията от УПФ ще е по-малка от намалението на държавната пенсия. Държавната пенсия се намалява именно защото "допълнителното задължително осигуряване“ не е допълнително, а се финансира за сметка на задължителната осигурителна вноска. Хората и днес, и следващата, и последващата година, и до осигуряване в течение на 40 години, ще загубят от вноските си в УПФ. Изключение са само тези, които винаги са се осигурявали върху минимален осигурителен доход. Тяхната държавна пенсия няма да се намалява, а напротив - ще се увеличи до размера на минималната пенсия за съответната година. Но те няма да се класират за пенсия от УПФ, а ще получат парите си разсрочено. Хората не само нямат нужда, не само нямат полза от УПФ, но участието им в УПФ намалява пенсионните им доходи и ги излага на рискове, от които държавната пенсия ги пази", каза Любомир Христов.